皆さん、こんばんは!
不動産投資家のコアラです。
一棟アパートの物件資料を見ると、
最初に目に入りやすいのが利回りです。
数字が高い物件ほど魅力的に見えますが、
その数字だけで判断するのは危険です。
なぜなら、表面利回りには通常、
空室や運営経費が十分に
反映されていないからです。
利回りを見るときは、数字の高さよりも、
何を収入・費用に入れた計算かを確認します。
今回は、表面利回りと実質利回りの違い、
初心者が見落としやすい費用、
物件を比べる順番を整理します。
表面利回りと実質利回りの違い
表面利回りは最初の比較に使う数字
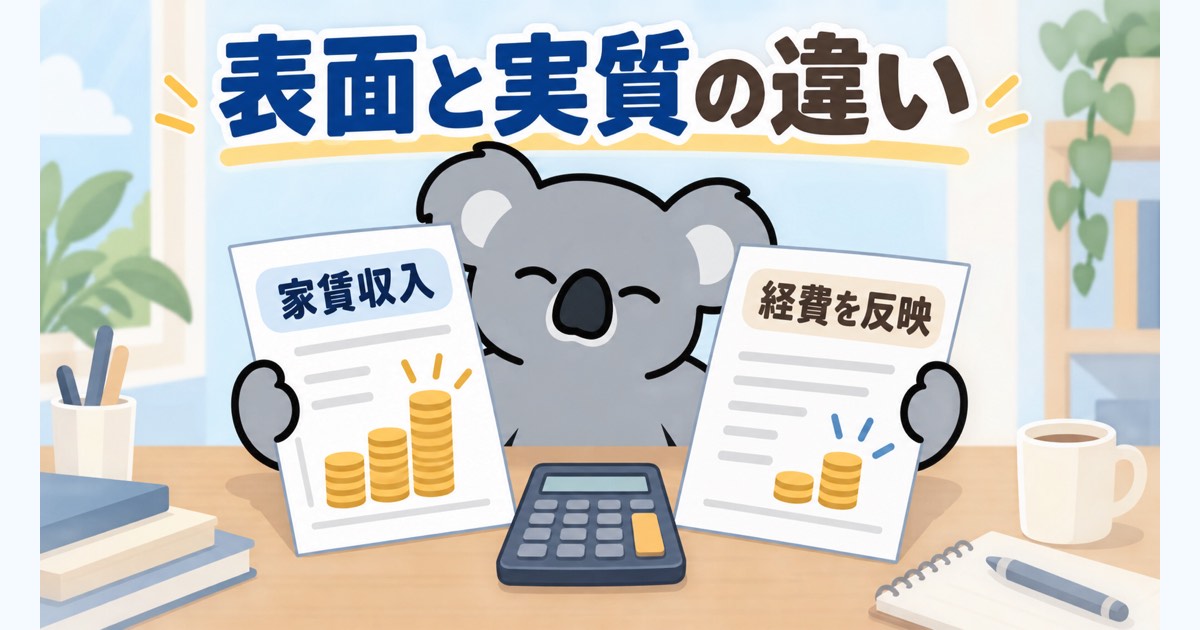
表面利回りは一般に、
年間の想定家賃収入を物件価格で割り、
100を掛けて計算します。
年間想定家賃収入 ÷ 物件価格 × 100
物件資料を短時間で比べるには便利ですが、
満室想定の賃料が続くとは限りません。
管理費、修繕費、税金なども
この数字からは見えにくいところです。
実質利回りは費用を反映して見る数字
実質利回りは、家賃収入から
運営に必要な費用を差し引き、
投資額に対する収益性を見ます。
よく使われる考え方の一例は、
次の計算です。
(年間収入-年間経費)
÷(物件価格+購入時費用)× 100
ただし、「実質利回り」という名称でも、
借入返済を含めるか、購入時費用を
含めるかは資料によって異なります。
数字を受け取ったら、
計算式と前提条件を先に確認しましょう。
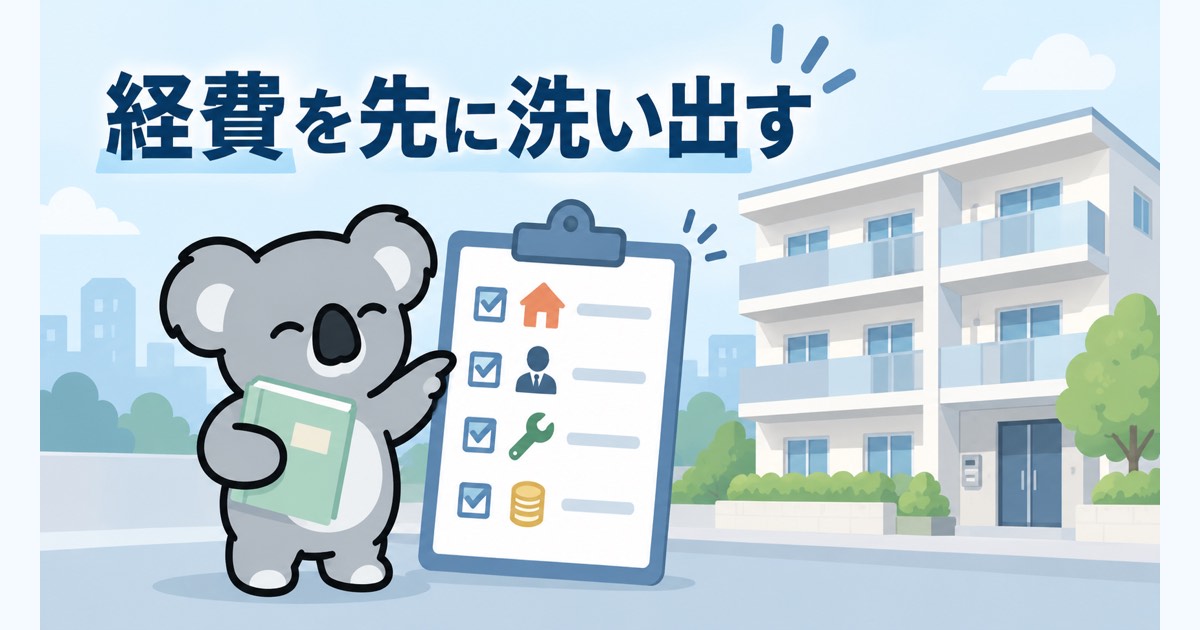
初心者が見落としやすい4つの費用
空室と家賃の変動
満室時の年間家賃だけで計算すると、
退去後の空室期間や募集条件の変更が
反映されません。
現在の入居状況、過去の稼働、
周辺の募集賃料を確認し、
収入を一つの想定だけに固定しないことが大切です。
管理と入居募集にかかる費用
管理委託料に加えて、入居募集時の費用、
共用部の清掃や点検なども確認します。
管理会社の見積書がある場合は、
何が月額費用に含まれているかを見ます。
修繕と設備交換の費用
毎年同じ額になる費用だけでなく、
外壁、防水、給湯器など、
まとまって発生する支出もあります。
修繕履歴と現在の状態を確認し、
時期が読みにくい費用は別枠で残します。
税金・保険・購入時の費用
固定資産税、都市計画税、保険料のほか、
仲介手数料や登記などの購入時費用も
資金計画に関わります。
物件価格だけを分母にする数字と、
購入時費用まで含める数字を混ぜると、
正しい比較ができません。
数字の落とし穴を例で確認する
たとえば、物件価格8,000万円、
年間想定家賃672万円なら、
表面利回りは8.4%です。
年間経費を120万円、
購入時費用を560万円と仮定すると、
上の計算例による実質利回りは
約6.4%になります。
この例は考え方を示す試算です。
実際の費用や融資条件は、
物件と契約内容によって変わります。
さらに空室や臨時修繕が増えれば、
手元に残る金額は小さくなります。
物件を同じ条件で比べる3ステップ
1.収入の前提をそろえる
満室想定か現在賃料か、
駐車場などの収入を含むかを確認します。
2.経費の項目をそろえる
管理、修繕、税金、保険など、
物件ごとに同じ項目を入れて計算します。
3.融資返済後の手残りも確認する
実質利回りが同じでも、金利や返済期間、
自己資金によって手残りは変わります。
利回りと返済後の収支を分けて試算し、
無理のない資金計画かを確認します。
まとめ|利回りは前提をそろえて判断する
表面利回りは物件を探す入口として便利です。
一方で、購入判断には経費や空室を反映した
数字も欠かせません。
大切なのは、利回りの名称だけでなく、
何を含めた計算なのかを確認することです。
気になる物件があれば、まずは
年間収入、年間経費、購入時費用を
一枚の表に書き出してみてください。
融資や税務を含む最終判断では、
金融機関や税理士などの専門家にも
個別条件を確認しましょう。
不動産投資家コアラ🐨